自愿医保 国际医疗 香港:离港后如何选择医疗保障? | HK Insurance Guide
免责声明: 本文仅供一般教育参考,不构成个人财务或保险建议。HK Insurance Guide (hkinsuranceguide.com) 并非持牌保险中介机构。在做出任何保险决策前,请咨询持牌专业人士。
自愿医保 国际医疗 香港:离港后如何选择医疗保障?
对于持有香港身份证的居民,以及跨境投保的内地买家,自愿医保 国际医疗 香港 的核心问题是:离港后谁来承担 medical costs 医疗费用?官方 VHIS 计划说明 与 IA 监管资料 均指出,VHIS 主要保障香港本地住院。因此,自愿医保 国际医疗 香港 的常见组合是:VHIS 覆盖本地基础保障,international plan 国际医疗或 travel insurance 旅游险填补海外缺口。
快速答案
评估 自愿医保 国际医疗 香港 方案时,可按离港场景选择:
| 场景 | 推荐方案 | 关键考量 |
|---|---|---|
| 短期离港(旅行、出差) | 旅游保险 + VHIS | 旅游保险覆盖紧急医疗,VHIS覆盖返港后治疗 |
| 长期居留海外(如大湾区) | 国际医疗保险 | 全球保障,含门诊、住院、药物 |
| 跨境工作(内地-香港往返) | 国际医疗 + 社保叠加 | 内地社保覆盖基础,国际医疗补充高端需求 |
VHIS vs 国际医疗保险:核心对比
| 对比维度 | 自愿医保(VHIS) | 国际医疗保险 |
|---|---|---|
| 保障地域 | 香港为主,海外仅限紧急医疗 | 全球(可选区域或全球计划) |
| 门诊保障 | 仅限住院相关门诊 | 含普通门诊、专科、牙科 |
| 保费水平(2026年6月参考) | 约HK$3,000–HK$8,000/年 | 约HK$15,000–HK$50,000+/年 |
| 内地就医 | 仅限大湾区指定医院(部分计划) | 全球医院网络 |
| 社保叠加 | 可与内地社保互补 | 通常独立使用 |
| 税收优惠 | 合资格保费可扣税(每名受保人上限HK$8,000) | 无香港税收优惠 |
| 续保保证 | 终身续保(VHIS标准) | 视保险公司条款 |
什么是自愿医保(VHIS)?它不是什么?
自愿医保(Voluntary Health Insurance Scheme, VHIS) 是香港政府推出的标准化医疗保险计划,由 香港保险业监管局 IA 监管。它提供终身续保、不设终身保障限额、承保未知的已有疾病等核心保障。
VHIS不是:
– 全球医疗保险——海外保障仅限于紧急医疗,不覆盖常规门诊或住院
– 旅游保险替代品——旅游保险覆盖行程取消、行李丢失等,VHIS不覆盖
– 内地社保替代品——内地社保覆盖基础医疗,VHIS主要针对香港医疗体系
保障边界:离港后能保什么?
短期离港(≤30天):VHIS标准计划通常提供紧急医疗运送和海外紧急住院保障。例如,在海外突发疾病需住院,VHIS可报销相关费用,但需返港后提交理赔。
长期居留(如大湾区):截至2026年6月,部分VHIS计划已扩展至大湾区指定医院(如香港大学深圳医院)。但覆盖范围有限,且不包含普通门诊。官方VHIS指南未明确说明长期居留海外的情况,但行业惯例建议购买国际医疗保险。
跨境工作(内地-香港往返):建议采用VHIS + 内地社保 + 国际医疗三层叠加策略。VHIS覆盖香港本地,内地社保覆盖内地基础,国际医疗补充高端需求。
迷思 vs 事实
| 迷思 | 事实 |
|---|---|
| “VHIS可以覆盖全球医疗” | VHIS海外保障仅限紧急医疗,常规门诊/住院不覆盖 |
| “有VHIS就不需要旅游保险” | 旅游保险覆盖行程取消、行李丢失等,VHIS不覆盖 |
| “国际医疗保险太贵,不划算” | 对于频繁跨境或长期居留海外者,国际医疗可避免高额自费风险 |
| “内地社保和VHIS可以完全替代” | 两者体系不同,社保覆盖基础,VHIS覆盖香港医疗,互补而非替代 |
自愿医保 国际医疗 香港:三层保障叠加模型
许多 expatriates 外派人士在评估 自愿医保 国际医疗 香港 时,采用以下 layering 分层思路:
| 层级 | 产品类型 | 主要作用 |
|---|---|---|
| Layer 1 | mainland social insurance 内地社保 | 覆盖 basic outpatient 基础门诊与 essential drugs 基本药物 |
| Layer 2 | VHIS Standard / Flexi | 香港 hospitalization 住院、tax benefit 税务优惠 |
| Layer 3 | international medical / travel | overseas emergency 海外紧急、routine care 常规门诊(视 plan) |
关键结论: 自愿医保 国际医疗 香港 不是二选一,而是按 residency 居住模式、travel frequency 出行频率与 budget 预算组合。可参考 Bupa 香港医疗险 与 10Life 比较工具 了解 market benchmark 市场参考价(非产品推荐)。
术语速查(自愿医保 国际医疗 香港)
| 中文 | English | 说明 |
|---|---|---|
| 自愿医保 | VHIS | 香港本地住院保障框架 |
| 国际医疗 | International Medical | 全球或区域 outpatient + inpatient |
| 旅游险 | Travel Insurance | 短期 trip 行程紧急医疗与行李保障 |
| 紧急医疗 | Emergency Treatment | VHIS 海外通常仅保 emergency,非 routine |
| 大湾区就医 | GBA Medical Access | 部分 VHIS Flexi 涵盖指定内地医院 |
| 社保叠加 | Social Insurance Stack | 内地医保 + 香港 VHIS 互补 |
未解问题与行业背景
官方VHIS指南未明确说明长期居留海外(如超过1年)时的保障连续性,但行业标准实践表明:若投保人离港超过90天,部分保险公司可能暂停或终止保障。建议在投保前向保险公司确认离港条款。
另一个未解问题是VHIS与大湾区医疗的深度融合。截至2026年6月,仅少数计划覆盖大湾区指定医院,且理赔流程较复杂。行业趋势显示,未来可能有更多计划扩展至内地主要城市。
常见问题(FAQ)
自愿医保 国际医疗 香港:离港超过 90 天怎么办?
若长期离港,请在投保前向 insurer 保险公司确认 continuity 保障连续性条款。行业惯例与 VHIS FAQ 均强调:routine overseas care 海外常规医疗通常不在 Standard 标准计划内。
VHIS可以报销海外门诊费用吗?
不可以。VHIS海外保障仅限紧急医疗(如意外、突发疾病住院),不覆盖常规门诊、牙科或体检。
内地买家如何投保香港自愿医保?
内地买家需亲赴香港签单,并提供有效证件(如港澳通行证、身份证)。部分保险公司要求提供内地住址证明。
社保叠加VHIS是否划算?
对于经常往返内地-香港的跨境人士,社保叠加VHIS可降低整体保费。内地社保覆盖基础医疗,VHIS覆盖香港医疗,两者互补。但需注意社保报销比例和VHIS免赔额。
大湾区就医如何理赔?
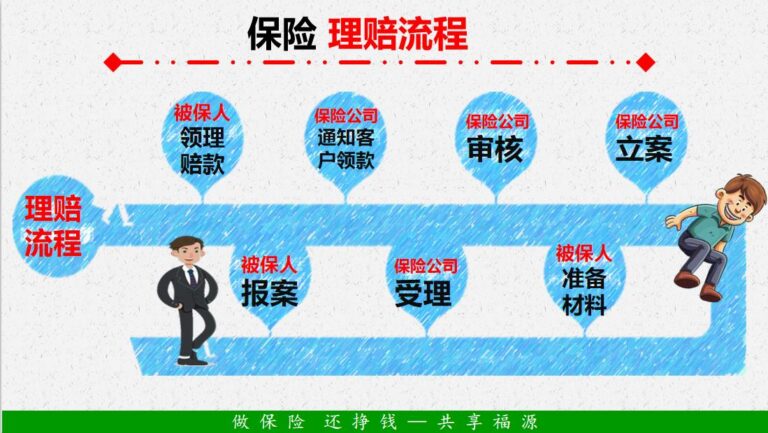
若VHIS计划覆盖大湾区指定医院,需先自费治疗,再凭单据向保险公司理赔。建议保留所有医疗文件(诊断证明、收据、病历)。
自愿医保 国际医疗 香港:短期出差 vs 长期外派怎么选?
| 离港模式 | 建议组合 | 原因 |
|---|---|---|
| 短期 trip ≤30 天 | VHIS + travel insurance | emergency overseas 海外紧急由 travel 覆盖,返港后 VHIS 接续 |
| 季度往返 GBA | VHIS Flexi(含大湾区)+ 内地社保 | 降低 duplicate premium 重复保费 |
| 长期 overseas >1 年 | international medical 为主 | VHIS continuity 可能受限,需向 insurer 确认 |
自愿医保 国际医疗 香港:理赔文件 checklist
- Medical report 医疗报告(英文或繁体,部分 insurer 接受简体)
- Original receipt 原始收据 与 invoice 发票
- Discharge summary 出院小结(住院 claim 理赔)
- Travel proof 行程证明(海外 emergency 时)
- Policy number 保单号码 与 insured name 受保人姓名
可参考 IA 投诉与查询 了解 dispute resolution 争议处理框架(general education only)。
国际医疗保险有税收优惠吗?
没有。只有合资格的VHIS计划可享受香港税收优惠(每名受保人每年上限HK$8,000)。国际医疗保险不适用。
自愿医保 国际医疗 香港:常见产品类型对照
| 产品 | English | 典型保障 | 与 VHIS 关系 |
|---|---|---|---|
| 自愿医保标准 | VHIS Standard | HK inpatient 香港住院 | 核心本地层 |
| 自愿医保灵活 | VHIS Flexi | 可选 outpatient / dental | 可扩展 GBA |
| 国际医疗 | International Medical | global IP + OP | 补充 overseas routine |
| 旅游险 | Travel Insurance | trip cancellation + emergency | 短期离港必备 |
| 团体医疗 | Group Medical | employer-sponsored 雇主提供 | 离职后需转 individual 个人 |
评估 自愿医保 国际医疗 香港 时,请先确认 employer group plan 团体计划是否已覆盖 overseas emergency;若已覆盖,可能只需 VHIS 作 tax-efficient 税务优化层,而非重复购买 full international plan。
自愿医保 国际医疗 香港:保费与保障量级参考
以下为 general market reference 一般市场参考(2026年6月,非报价承诺):
- VHIS Standard: 约 HK$3,000–8,000 / year 年,主打 HK hospitalization。
- VHIS Flexi + GBA: 约 HK$8,000–15,000+ / year,视 optional benefits 可选保障而定。
- International regional 区域计划: 约 HK$15,000–30,000 / year,常见 Asia-Pacific 亚太网络。
- International global 全球计划: 约 HK$30,000–50,000+ / year,美国 cover 美国保障通常另计。
在做 自愿医保 国际医疗 香港 决策时,建议用 total cost of ownership 总持有成本思维:VHIS tax saving 节税 + employer group 团体保障 + travel policy 旅游险 + 自购 international 的总和,是否与您的 mobility 流动性匹配。
行动清单:购买前问这5个问题
- 离港后保障持续多久? 确认保险公司对长期离港的条款
- 海外紧急医疗的理赔限额? 不同计划差异大,建议选择至少HK$1,000,000限额
- 大湾区指定医院有哪些? 若常居大湾区,确认覆盖范围
- 社保叠加如何操作? 了解内地社保报销比例和VHIS免赔额
- 续保条件是什么? VHIS保证终身续保,国际医疗需确认
社区经验分享
“我在香港工作三年,一直用公司提供的团体医疗保险。去年离职后,我买了VHIS标准计划,但今年去内地出差时突发阑尾炎,才发现VHIS不覆盖内地门诊。最后自费了HK$15,000。现在打算加购国际医疗保险。”
(注:此为个人经验分享,非经核实的财务建议。)
相关参考(官方与独立来源)
免责声明
本文内容仅供一般教育用途,不构成个人财务或保险建议。HK Insurance Guide (hkinsuranceguide.com) 并非持牌保险中介机构。保险产品条款、保费及保障范围可能随时调整,请以保险公司最新官方文件为准。在做出任何保险决策前,请咨询持牌专业人士。